Domain eu-patent.de kaufen?
Wir ziehen mit dem Projekt
eu-patent.de um.
Sind Sie am Kauf der Domain
eu-patent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-patent.de kaufen?
Was sind die grundlegenden Unterschiede zwischen einem Gebrauchsmuster und einem Patent und welches Schutzrecht ist für mein Produkt am geeignetsten?
Ein Gebrauchsmuster schützt technische Erfindungen mit geringerer Erfindungshöhe und wird schneller und kostengünstiger erteilt als ein Patent. Patente bieten einen umfassenderen Schutz für technische Erfindungen mit höherer Erfindungshöhe, sind jedoch aufwendiger und teurer zu erhalten. Die Wahl zwischen Gebrauchsmuster und Patent hängt von der Erfindungshöhe, dem Schutzumfang und den finanziellen Möglichkeiten des Erfinders ab. **
Was ist der Unterschied zwischen einem Patent und einem Gebrauchsmuster?
Ein Patent schützt eine technische Erfindung für 20 Jahre, während ein Gebrauchsmuster nur für 10 Jahre Schutz bietet. Patente müssen eine höhere Erfindungshöhe aufweisen und werden vom Patentamt geprüft, Gebrauchsmuster hingegen werden nur formal geprüft. Patente gelten international, Gebrauchsmuster nur national. **


Ähnliche Suchbegriffe für Bilanzen-Fachbücher-von-Carola
Top-Angebote
Produkte zum Begriff Bilanzen-Fachbücher-von-Carola:
-
Unitary Patent and Unified Patent Court, Fachbücher von Aloys HüttermannDas Fachbuch 'Unitary Patent and Unified Patent Court' bietet eine praxisorientierte Darstellung des Einheitspatents und des Einheitlichen Patentgerichts. Es liefert einen umfassenden Überblick über das gesamte Einheitspatentsystem und stellt damit eine wertvolle Ressource für Fachpersonen im Bereich des Patentschutzes in Europa dar. Im Gegensatz zu einem reinen Kommentar enthält jedes Kapitel einen zusätzlichen Abschnitt mit strategischen Überlegungen und konkreten Handlungsempfehlungen. Das Buch widmet sich zudem der Durchsetzung von Urteilen des Einheitlichen Patentgerichts in den einzelnen Mitgliedstaaten und vergleicht diese mit der nationalen Patentgerichtsbarkeit. Renommierte Gastautoren tragen zur inhaltlichen Tiefe bei, indem sie spezifische Länderanalysen, unter anderem zu Belgien, Dänemark, Deutschland, Frankreich, Italien, den Niederlanden, Österreich, Finnland und Schweden, präsentieren. Die 3. Auflage berücksichtigt aktuelle Rechtsprechung der Local Divisions und des Berufungsgerichts und erweitert die strategischen Überlegungen. Das Werk richtet sich an Fachleute, die fundierte Einblicke in die strategische Ausrichtung und praktische Umsetzung des Einheitspatentsystems suchen.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
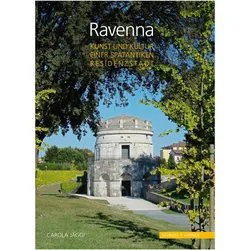
Ravenna, Fachbücher von Carola JäggiDas Fachbuch "Ravenna" von Carola Jäggi bietet eine umfassende Analyse der kulturellen Blütezeit der Stadt Ravenna, die im Jahr 402 n. Chr. begann, als der weströmische Kaiserhof seine Residenz von Mailand dorthin verlegte. Die Autorin gliedert die Geschichte in drei Hauptphasen: die Zeit der weströmischen Kaiserresidenz, das Zeitalter Theoderichs und die byzantinische Epoche. Jäggi beleuchtet die bedeutenden architektonischen und künstlerischen Errungenschaften dieser Zeit, die durch den Bau zahlreicher Kirchen und profaner Gebäude geprägt sind. Das Buch richtet sich an ein breites Publikum und vermittelt sowohl den Entstehungskontext als auch den kulturgeschichtlichen Gesamtzusammenhang der Kunst in Ravenna. Es ist eine wertvolle Ressource für alle, die sich für Geschichte und Archäologie interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Buchführung, Bilanzen, Berichtigungstechnik, Fachbücher von Rudolf Heining, Kurt BilkeBuchführungs- und Bilanzierungswissen aktiv vertiefen und sicher anwenden können! Damit Sie Sachverhalte richtig einordnen können, benötigen Sie Routine und Sicherheit in der korrekten Anwendung der Buchungs-, Abschluss- und Berichtigungstechniken. Die kontinuierliche Übung von praxisnahen Fällen ist somit für alle Lernenden in der gehobenen steuerlichen Ausbildung unerlässlich. Diese Fallsammlung unterstützt Sie dabei. In 26 Fällen behandelt sie die Schwerpunkte Buchungs- und Abschlusstechnik, Bewertungsgrundsätze und Gewinnermittlungsarten sowie internationale Rechnungslegung. Zudem stellt sie in 17 komplexen Fallgruppen, die jeweils in einem kompletten Jahresabschluss abgehandelt werden, die Bilanzberichtigungen bei Einzelunternehmen sowie bei Personen- und Kapitalgesellschaften dar. Zahlreiche Beispiele, Hinweise und Formblätter sowie ausführliche Lösungen helfen zudem bei der Bearbeitung. Rechtsstand dieser Auflage ist der 1.7.2021.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die grundlegenden Unterschiede zwischen Patent, Gebrauchsmuster und Designschutz?
Ein Patent schützt technische Erfindungen, ein Gebrauchsmuster schützt technische Neuerungen mit geringerer Erfindungshöhe und ein Designschutz schützt ästhetische Gestaltungen von Produkten. Patente haben eine längere Schutzdauer von 20 Jahren, Gebrauchsmuster von 10 Jahren und Designschutz von 25 Jahren. Patente und Gebrauchsmuster müssen auf ihre Neuheit und erfinderische Tätigkeit geprüft werden, während Designschutz lediglich auf die ästhetische Gestaltung abzielt. **
-
Was sind die Unterschiede zwischen einem Gebrauchsmuster und einem Patent?
Ein Gebrauchsmuster schützt nur die äußere Form oder Anordnung eines Produkts, während ein Patent auch technische Erfindungen schützt. Ein Gebrauchsmuster ist schneller und günstiger zu erhalten als ein Patent. Die Schutzdauer eines Gebrauchsmusters beträgt maximal 10 Jahre, während ein Patent bis zu 20 Jahre geschützt ist. **
-
Was zeichnet ein Gebrauchsmuster aus und wie unterscheidet es sich von einem Patent?
Ein Gebrauchsmuster schützt technische Erfindungen mit geringerer Erfindungshöhe als ein Patent. Es bietet einen schnelleren und kostengünstigeren Schutz als ein Patent. Ein Gebrauchsmuster wird nicht auf Neuheit und erfinderische Tätigkeit geprüft wie ein Patent. **
-
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **


Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Soll Carola Rackete ins Gefängnis gesteckt werden?
Diese Frage kann nicht pauschal beantwortet werden, da es unterschiedliche Meinungen dazu gibt. Einige Menschen sind der Ansicht, dass Carola Rackete für ihre Handlungen zur Verantwortung gezogen werden sollte, da sie gegen geltendes Recht verstoßen hat. Andere hingegen sehen in ihrer Aktion einen Akt der Zivilcourage und unterstützen sie. Letztendlich liegt es an den zuständigen Behörden und Gerichten, über eine mögliche Strafverfolgung zu entscheiden. **
Top-Angebote
Produkte zum Begriff Bilanzen-Fachbücher-von-Carola:
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unitary Patent and Unified Patent Court, Fachbücher von Aloys HüttermannDas Fachbuch 'Unitary Patent and Unified Patent Court' bietet eine praxisorientierte Darstellung des Einheitspatents und des Einheitlichen Patentgerichts. Es liefert einen umfassenden Überblick über das gesamte Einheitspatentsystem und stellt damit eine wertvolle Ressource für Fachpersonen im Bereich des Patentschutzes in Europa dar. Im Gegensatz zu einem reinen Kommentar enthält jedes Kapitel einen zusätzlichen Abschnitt mit strategischen Überlegungen und konkreten Handlungsempfehlungen. Das Buch widmet sich zudem der Durchsetzung von Urteilen des Einheitlichen Patentgerichts in den einzelnen Mitgliedstaaten und vergleicht diese mit der nationalen Patentgerichtsbarkeit. Renommierte Gastautoren tragen zur inhaltlichen Tiefe bei, indem sie spezifische Länderanalysen, unter anderem zu Belgien, Dänemark, Deutschland, Frankreich, Italien, den Niederlanden, Österreich, Finnland und Schweden, präsentieren. Die 3. Auflage berücksichtigt aktuelle Rechtsprechung der Local Divisions und des Berufungsgerichts und erweitert die strategischen Überlegungen. Das Werk richtet sich an Fachleute, die fundierte Einblicke in die strategische Ausrichtung und praktische Umsetzung des Einheitspatentsystems suchen.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Unterschiede zwischen einem Gebrauchsmuster und einem Patent und welches Schutzrecht ist für mein Produkt am geeignetsten?
Ein Gebrauchsmuster schützt technische Erfindungen mit geringerer Erfindungshöhe und wird schneller und kostengünstiger erteilt als ein Patent. Patente bieten einen umfassenderen Schutz für technische Erfindungen mit höherer Erfindungshöhe, sind jedoch aufwendiger und teurer zu erhalten. Die Wahl zwischen Gebrauchsmuster und Patent hängt von der Erfindungshöhe, dem Schutzumfang und den finanziellen Möglichkeiten des Erfinders ab. **
-
Was ist der Unterschied zwischen einem Patent und einem Gebrauchsmuster?
Ein Patent schützt eine technische Erfindung für 20 Jahre, während ein Gebrauchsmuster nur für 10 Jahre Schutz bietet. Patente müssen eine höhere Erfindungshöhe aufweisen und werden vom Patentamt geprüft, Gebrauchsmuster hingegen werden nur formal geprüft. Patente gelten international, Gebrauchsmuster nur national. **
-
Was sind die grundlegenden Unterschiede zwischen Patent, Gebrauchsmuster und Designschutz?
Ein Patent schützt technische Erfindungen, ein Gebrauchsmuster schützt technische Neuerungen mit geringerer Erfindungshöhe und ein Designschutz schützt ästhetische Gestaltungen von Produkten. Patente haben eine längere Schutzdauer von 20 Jahren, Gebrauchsmuster von 10 Jahren und Designschutz von 25 Jahren. Patente und Gebrauchsmuster müssen auf ihre Neuheit und erfinderische Tätigkeit geprüft werden, während Designschutz lediglich auf die ästhetische Gestaltung abzielt. **
-
Was sind die Unterschiede zwischen einem Gebrauchsmuster und einem Patent?
Ein Gebrauchsmuster schützt nur die äußere Form oder Anordnung eines Produkts, während ein Patent auch technische Erfindungen schützt. Ein Gebrauchsmuster ist schneller und günstiger zu erhalten als ein Patent. Die Schutzdauer eines Gebrauchsmusters beträgt maximal 10 Jahre, während ein Patent bis zu 20 Jahre geschützt ist. **
Ähnliche Suchbegriffe für Bilanzen-Fachbücher-von-Carola
-
Ravenna, Fachbücher von Carola JäggiDas Fachbuch "Ravenna" von Carola Jäggi bietet eine umfassende Analyse der kulturellen Blütezeit der Stadt Ravenna, die im Jahr 402 n. Chr. begann, als der weströmische Kaiserhof seine Residenz von Mailand dorthin verlegte. Die Autorin gliedert die Geschichte in drei Hauptphasen: die Zeit der weströmischen Kaiserresidenz, das Zeitalter Theoderichs und die byzantinische Epoche. Jäggi beleuchtet die bedeutenden architektonischen und künstlerischen Errungenschaften dieser Zeit, die durch den Bau zahlreicher Kirchen und profaner Gebäude geprägt sind. Das Buch richtet sich an ein breites Publikum und vermittelt sowohl den Entstehungskontext als auch den kulturgeschichtlichen Gesamtzusammenhang der Kunst in Ravenna. Es ist eine wertvolle Ressource für alle, die sich für Geschichte und Archäologie interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Buchführung, Bilanzen, Berichtigungstechnik, Fachbücher von Rudolf Heining, Kurt BilkeBuchführungs- und Bilanzierungswissen aktiv vertiefen und sicher anwenden können! Damit Sie Sachverhalte richtig einordnen können, benötigen Sie Routine und Sicherheit in der korrekten Anwendung der Buchungs-, Abschluss- und Berichtigungstechniken. Die kontinuierliche Übung von praxisnahen Fällen ist somit für alle Lernenden in der gehobenen steuerlichen Ausbildung unerlässlich. Diese Fallsammlung unterstützt Sie dabei. In 26 Fällen behandelt sie die Schwerpunkte Buchungs- und Abschlusstechnik, Bewertungsgrundsätze und Gewinnermittlungsarten sowie internationale Rechnungslegung. Zudem stellt sie in 17 komplexen Fallgruppen, die jeweils in einem kompletten Jahresabschluss abgehandelt werden, die Bilanzberichtigungen bei Einzelunternehmen sowie bei Personen- und Kapitalgesellschaften dar. Zahlreiche Beispiele, Hinweise und Formblätter sowie ausführliche Lösungen helfen zudem bei der Bearbeitung. Rechtsstand dieser Auflage ist der 1.7.2021.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das US-Patent, FachbücherDas Werk bietet einen umfassenden Überblick über das neue amerikanische Patentwesen nach dem Leahy-Smith America Invents Act. Es wendet sich an Praktiker und informiert schnell und fundiert über die Möglichkeiten und Besonderheiten des US-Patentrechts.248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachgeholtes Leben, Fachbücher von Carola DietzeDas Buch "Nachgeholtes Leben" von Carola Dietze bietet eine umfassende Biographie des deutschen Intellektuellen Helmuth Plessner, der als Mitbegründer der philosophischen Anthropologie gilt. Plessner, der in der Weimarer Republik lebte, lehnte radikale Ideologien ab und emigrierte 1933 aufgrund seiner jüdischen Abstammung in die Niederlande. Dort lehrte er an der Universität Groningen, bis er während des Zweiten Weltkriegs erneut verfolgt wurde. Nach dem Krieg kehrte er nach Deutschland zurück und trug massgeblich zum Wiederaufbau der Philosophie an den Universitäten bei. Dietze analysiert, wie Plessners Erfahrungen im Exil seine philosophischen Ansichten prägten und beleuchtet die Herausforderungen, die er als Remigrant in der Bundesrepublik der 1950er Jahre erlebte. Diese Biographie ist nicht nur eine Hommage an Plessner, sondern auch ein wichtiges Zeugnis der Geistesgeschichte des 20. Jahrhunderts.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zeichnet ein Gebrauchsmuster aus und wie unterscheidet es sich von einem Patent?
Ein Gebrauchsmuster schützt technische Erfindungen mit geringerer Erfindungshöhe als ein Patent. Es bietet einen schnelleren und kostengünstigeren Schutz als ein Patent. Ein Gebrauchsmuster wird nicht auf Neuheit und erfinderische Tätigkeit geprüft wie ein Patent. **
-
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Soll Carola Rackete ins Gefängnis gesteckt werden?
Diese Frage kann nicht pauschal beantwortet werden, da es unterschiedliche Meinungen dazu gibt. Einige Menschen sind der Ansicht, dass Carola Rackete für ihre Handlungen zur Verantwortung gezogen werden sollte, da sie gegen geltendes Recht verstoßen hat. Andere hingegen sehen in ihrer Aktion einen Akt der Zivilcourage und unterstützen sie. Letztendlich liegt es an den zuständigen Behörden und Gerichten, über eine mögliche Strafverfolgung zu entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.